
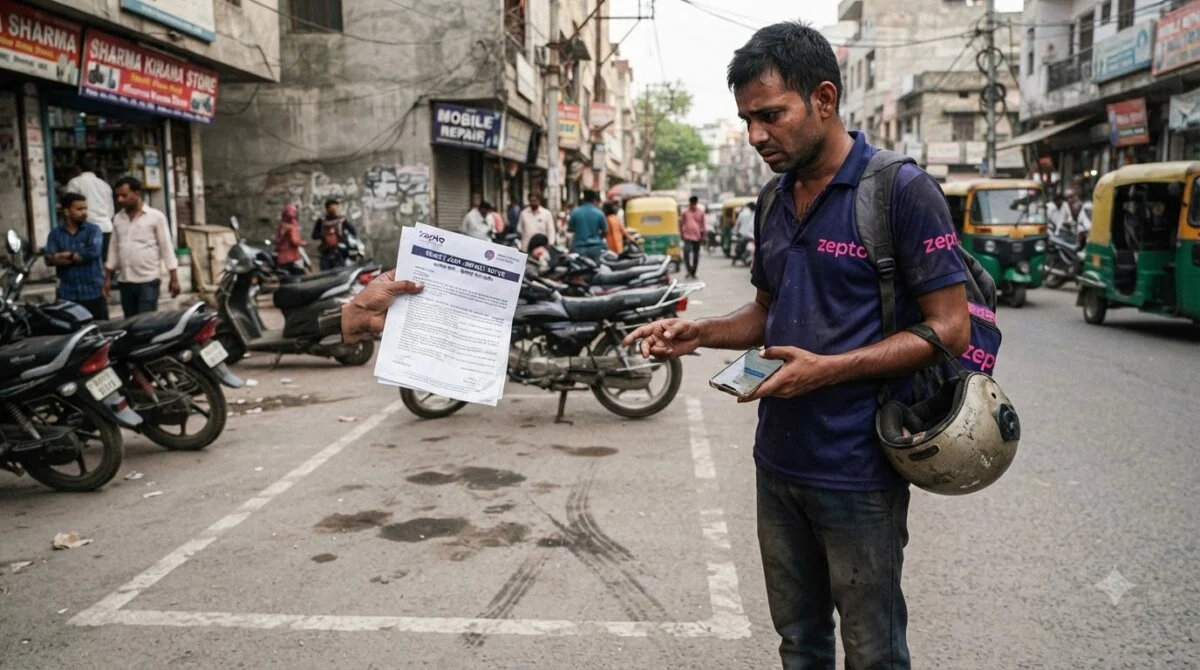
Vehicle Repossession Supreme Court Judgment: अगर आपने कार, बाइक या ट्रक के लिए लोन लिया है और EMI नहीं चुका पा रहे हैं, तो यह खबर आपके लिए बेहद जरूरी है। सुप्रीम कोर्ट ने एक ऐतिहासिक फैसले में साफ कर दिया है कि बैंक या फाइनेंस कंपनियां जबरन, धमकी देकर या रात में चोरी-छुपे आपकी गाड़ी नहीं ले जा सकतीं।
देखा जाए तो यह फैसला लाखों वाहन लोन लेने वालों के लिए एक बड़ी राहत है। अब बैंकों को कानूनी प्रक्रिया का पालन करना अनिवार्य होगा।
🔍 यह भी पढ़ें- Car Loan 2026: ₹5 लाख पर सिर्फ 7.35% ब्याज, UCO Bank से IDFC तक की पूरी तुलना
मामला क्या था?
यह केस था हरिदत्त शर्मा बनाम उत्तर प्रदेश राज्य एवं अन्य।
घटनाक्रम:
- 2019: हरिदत्त शर्मा ने चोला मंडलम इन्वेस्टमेंट कंपनी से कमर्शियल ट्रक के लिए लोन लिया
- 2021: सप्लीमेंट्री लोन लिया
- 2022: EMI डिफॉल्ट हुई, कंपनी ने ट्रक जब्त किया
- शर्मा ने कुछ रकम चुकाई और ट्रक वापस मिल गया
- फिर EMI डिफॉल्ट हुई
अब तक तो सामान्य लोन विवाद लग रहा था। लेकिन आगे जो हुआ, वह चौंकाने वाला था।
9 अप्रैल 2023 की रात: डरावनी घटना
रात करीब 1 बजे, अयोध्या के एक गोदाम के बाहर ट्रक खड़ा था। अचानक चार लोग पहुंचे, ट्रक का स्टीयरिंग लॉक तोड़ा और गाड़ी लेकर चले गए।
समझने वाली बात यह है कि:
- कोई प्रायर नोटिस नहीं दिया गया
- मालिक की मौजूदगी नहीं थी
- कोई दस्तावेज नहीं बनाया गया
- हस्ताक्षर वाला पजेशन मेमोरेंडम नहीं बनाया गया
सुबह हरिदत्त शर्मा को पता चला कि उनकी रोजी-रोटी का साधन गायब है। उन्होंने तुरंत ई-FIR दर्ज कराई और पुलिस को चोरी की शिकायत की।
सच और भी चौंकाने वाली थी
बाद में पता चला कि:
- ट्रक चोरी नहीं हुआ था
- फाइनेंस कंपनी ने उठवाया था
- कंपनी ने ट्रक बेच भी दिया
- बिक्री के बाद भी शर्मा पर कर्ज बाकी बताया गया
यानी न सिर्फ गाड़ी चली गई, बल्कि देनदारी भी खत्म नहीं हुई!
अगर गौर करें तो यह दोहरी मार थी – गाड़ी गई, कर्ज भी बाकी रहा।
सुप्रीम कोर्ट का ऐतिहासिक फैसला
जस्टिस पी.एस. नरसिम्हा और जस्टिस आलोक आराध्य की पीठ ने यह फैसला सुनाया।
कोर्ट ने साफ कहा:
“बैंक या NBFC को लोन रिकवरी का अधिकार है, लेकिन गुंडागर्दी का अधिकार नहीं। वाहन की रिकवरी केवल कानूनी साधनों से ही हो सकती है।”
यहां ध्यान देने वाली बात यह है कि कोर्ट ने Repossession पर रोक नहीं लगाई। कोर्ट ने जबरदस्ती, धोखे और कानूनी प्रक्रिया के उल्लंघन पर रोक लगाई।
बैंक कैसे ले सकता है गाड़ी? कानूनी प्रक्रिया
सुप्रीम कोर्ट ने स्पष्ट किया कि वैध तरीके से वाहन कब्जे में लेने के लिए ये कदम अनिवार्य हैं:
1. वैध Repossession Clause:
- लोन एग्रीमेंट में कानूनी रूप से मान्य रिपजेशन क्लॉज होना चाहिए
2. उचित नोटिस:
- कर्जदार को एग्रीमेंट के अनुसार नोटिस भेजना अनिवार्य
- इस मामले में 7 दिन का नोटिस एग्रीमेंट में था, लेकिन नहीं दिया गया
3. शांतिपूर्ण और दस्तावेजित प्रक्रिया:
- वाहन पर कब्जा शांतिपूर्ण तरीके से होना चाहिए
- पूरी प्रक्रिया दस्तावेजित होनी चाहिए
- कर्जदार की उपस्थिति या सहमति
4. बिक्री से पहले अंतिम मौका:
- वाहन बेचने से पहले कर्जदार को रीपेमेंट का आखिरी मौका
- बिक्री की स्पष्ट जानकारी
कोर्ट का कड़ा संदेश: लोन एग्रीमेंट संविधान से ऊपर नहीं
कोर्ट ने कहा:
“लोन एग्रीमेंट एक कॉन्ट्रैक्ट जरूर है, लेकिन कोई भी कॉन्ट्रैक्ट कानून और संविधान से ऊपर नहीं है।”
यह बेहद महत्वपूर्ण बात है। कई बार फाइनेंस कंपनियां कहती हैं कि “आपने एग्रीमेंट में साइन किया था।” लेकिन अगर एग्रीमेंट में संवैधानिक अधिकारों का उल्लंघन हो, तो वह शून्य है।
फाइनेंस कंपनी को क्या सजा मिली?
सुप्रीम कोर्ट का फैसला सख्त था:
| आदेश | विवरण |
|---|---|
| लोन बंद | दोनों लोन अकाउंट बंद करने का निर्देश |
| ट्रक की कीमत लौटाएं | ₹4.5 लाख + 6% वार्षिक ब्याज |
| मुआवजा | मानसिक तनाव और आजीविका नुकसान के लिए ₹1 लाख |
| मुकदमा खर्च | ₹50,000 |
अगर गौर करें तो यह केवल पैसा लौटाना नहीं था। यह एक संदेश था – कर्जदार के अधिकारों का उल्लंघन महंगा पड़ेगा।
और भी था धोखाधड़ी का सबूत
कोर्ट ने एक चौंकाने वाली बात नोट की:
- कंपनी ने दावा किया कि ट्रक अगस्त 2023 में बेचा गया
- लेकिन हरिदत्त को जनवरी 2024, नवंबर 2024 और फरवरी 2025 में उसी गाड़ी के ट्रैफिक चालान आ रहे थे!
यानी या तो गाड़ी बेची नहीं गई थी, या फिर कंपनी ने गलत तरीके से बिक्री दिखाई।
EMI नहीं चुकाई तो क्या करें? आपके अधिकार
अगर आपकी EMI ओवरड्यू है और रिकवरी एजेंट आ गए हैं:
1. शारीरिक टकराव से बचें:
- एजेंट से लड़ाई-झगड़ा न करें
- शांत रहें
2. पहचान और अधिकार मांगें:
- एजेंट का ID कार्ड देखें
- ऑथराइजेशन लेटर मांगें
- किस बैंक/NBFC की तरफ से आया है, पूछें
- किस नोटिस के आधार पर रिपजेशन हो रहा है, जानें
3. सबूत सुरक्षित रखें:
- सारी बातचीत रिकॉर्ड करें (कानूनी सीमा में)
- CCTV फुटेज सुरक्षित रखें
- नोटिस, मैसेज, कॉल रिकॉर्ड सभी सुरक्षित रखें
- पेमेंट रिसीप्ट्स संभालकर रखें
4. दस्तावेज मांगें:
- पजेशन रिसीप्ट मांगें
- व्हीकल इन्वेंटरी की कॉपी लें
- गाड़ी में मौजूद निजी सामान की सूची दर्ज कराएं
5. अगर गैरकानूनी तरीका अपनाया जाए:
- तुरंत पुलिस को सूचित करें
- लिखित शिकायत दर्ज कराएं
- बैंक/NBFC के ग्रीवेंस ऑफिसर को शिकायत करें
- RBI की शिकायत प्रणाली का उपयोग करें
सबसे जरूरी: डिफॉल्ट होने पर भागें नहीं!
कोर्ट ने यह भी कहा कि कर्जदार की जिम्मेदारी भी है।
क्या करें:
- बैंक से संपर्क बनाए रखें
- Loan Restructuring के लिए बात करें
- Revised Repayment Schedule मांगें
- लिखित में संवाद करें
- अपनी वित्तीय कठिनाई ईमानदारी से बताएं
दिलचस्प बात यह है कि बैंक भी नहीं चाहते कि गाड़ी जब्त करें। उन्हें भी नुकसान होता है। Restructuring बेहतर विकल्प है।
बैंक/NBFC के अधिकार क्या हैं?
यह समझना जरूरी है कि यह फैसला बैंकों के अधिकार खत्म नहीं करता:
यह भी पढे़ं 👇
बैंक कर सकते हैं:
- कानूनी नोटिस भेजना
- उचित प्रक्रिया से गाड़ी रिपजेस करना
- SARFAESI Act के तहत कार्रवाई
- अदालत में मुकदमा दायर करना
- CIBIL में डिफॉल्ट रिपोर्ट करना
बैंक नहीं कर सकते:
- रात में चोरी-छुपे गाड़ी उठाना
- स्टीयरिंग लॉक तोड़ना
- धमकी देना या मारपीट करना
- परिवार को परेशान करना
- सोशल शेमिंग करना
यह फैसला क्यों महत्वपूर्ण है?
1. लाखों लोगों पर असर:
- भारत में करोड़ों वाहन लोन पर हैं
- डिलीवरी बॉय, टैक्सी ड्राइवर, ट्रक मालिक – सभी प्रभावित
2. गरिमा का अधिकार:
- लोन लेना अपराध नहीं
- डिफॉल्ट होना कभी-कभी परिस्थितिवश होता है
- सम्मान से व्यवहार पाने का अधिकार
3. संवैधानिक अधिकारों की रक्षा:
- Article 21: जीवन और व्यक्तिगत स्वतंत्रता
- Article 14: कानून के समक्ष समानता
- Article 19: आजीविका का अधिकार
4. Power Balance:
- बैंक-कर्जदार के बीच संतुलन
- ताकतवर संस्थाएं मनमानी नहीं कर सकतीं
RBI के नियम भी हैं
Reserve Bank of India ने भी गाइडलाइंस जारी की हैं:
- रिकवरी एजेंट का उचित प्रशिक्षण
- असभ्य व्यवहार की मनाही
- कर्जदार की गोपनीयता का सम्मान
- उचित समय पर संपर्क (रात में नहीं)
अगर आपके साथ ऐसा हुआ है तो क्या करें?
तुरंत कदम:
- पुलिस में FIR दर्ज कराएं
- बैंक के मुख्य कार्यालय को लिखित शिकायत
- RBI Ombudsman को शिकायत
- Consumer Forum में केस दायर करें
- इस Supreme Court judgment का हवाला दें
मुआवजा मांग सकते हैं:
- गाड़ी की वर्तमान कीमत + ब्याज
- मानसिक तनाव के लिए मुआवजा
- आजीविका के नुकसान के लिए मुआवजा
- मुकदमा खर्च
बैलेंस जरूरी है
यह फैसला एकतरफा नहीं है। कोर्ट ने दोनों पक्षों के अधिकारों का संतुलन बनाया:
कर्जदार के लिए:
- गरिमापूर्ण व्यवहार
- कानूनी प्रक्रिया का पालन
- मुआवजा का अधिकार
बैंक के लिए:
- लोन रिकवरी का अधिकार बरकरार
- लेकिन कानूनी सीमा के भीतर
- Due process अनिवार्य
मुख्य बातें (Key Points)
- Supreme Court ने साफ किया: बैंक/NBFC बल प्रयोग से गाड़ी नहीं ले सकते
- हरिदत्त शर्मा केस में फाइनेंस कंपनी को ₹1 लाख मुआवजा देने का आदेश
- रात में चोरी-छुपे, लॉक तोड़कर गाड़ी लेना अवैध
- कानूनी नोटिस, उचित दस्तावेजीकरण और शांतिपूर्ण प्रक्रिया अनिवार्य
- लोन एग्रीमेंट संविधान और कानून से ऊपर नहीं
- कर्जदारों को गरिमापूर्ण व्यवहार और Due Process का अधिकार