
KCC Loan Limit Rules को लेकर देश भर के किसानों में अक्सर यह असमंजस बना रहता है कि बैंक से उन्हें अधिकतम कितनी राशि का कृषि ऋण मिल सकता है। किसान क्रेडिट कार्ड (केसीसी) भारतीय किसानों के लिए बुआई, उन्नत बीज, यूरिया-खाद, कीटनाशक और सिंचाई जैसे खेती के दैनिक खर्चों को पूरा करने का सबसे सुलभ और सस्ता जरिया है। नियमों के मुताबिक केसीसी के तहत एक किसान के लिए अधिकतम कुल क्रेडिट लिमिट ₹5 लाख तक हो सकती है, लेकिन इसका यह मतलब कतई नहीं है कि आवेदन करने वाले प्रत्येक किसान को सीधे ₹5 लाख का लोन स्वीकृत कर दिया जाएगा।
अगर गौर करें तो बैंक प्रत्येक किसान की कृषि भूमि, बोई जाने वाली फसल के प्रकार, अनुमानित उत्पादन लागत और उसकी ऋण चुकाने की क्षमता (क्रेडिट हिस्ट्री) का विस्तृत आकलन करने के बाद ही वास्तविक लोन लिमिट तय करता है।
🔍 यह भी पढ़ें- 62% भारतीयों के लिए बड़ी मुसीबत: अब इस तरीके से Loan लेना होगा बेहद मुश्किल
‘बिना गारंटी वाले कृषि ऋण की सीमा और बैंक का फॉर्मूला’
देखा जाए तो छोटे और सीमांत किसानों के लिए सबसे राहत की बात यह है कि केसीसी के तहत बिना किसी जमीन को बंधक रखे (कोलैटरल फ्री) कृषि ऋण की सीमा ₹2 लाख तक निर्धारित की गई है। कुछ विशेष परिस्थितियों और नियमों के अधीन यह सीमा ₹3 लाख तक भी हो सकती है। यानी इस तय सीमा तक किसान को बैंक में कोई अतिरिक्त गारंटी या जटिल दस्तावेज गिरवी रखने की आवश्यकता नहीं पड़ती।
यह भी पढे़ं 👇
समझने वाली बात यह है कि बैंक किसी भी किसान की केसीसी लिमिट तय करते समय केवल जमीन का रकबा नहीं देखता। बैंक यह बारीकी से परखता है कि किसान अपने खेत में कौन सी फसल उगा रहा है: जैसे नकदी फसल (कमर्शियल क्रॉप) है या पारंपरिक खाद्यान्न फसल। इसके अलावा उस फसल की बुआई से लेकर कटाई तक की अनुमानित कार्यशील पूंजी, खाद-बीज का खर्च और सिंचाई के प्रबंधन की लागत को जोड़कर ही अंतिम क्रेडिट लिमिट मंजूर की जाती है।
‘केसीसी ऋण सीमा और पात्रता का वर्गीकरण’
किसान क्रेडिट कार्ड योजना के तहत ऋण की श्रेणियों और मूल्यांकन के आधार को नीचे दी गई तालिका से समझा जा सकता है:
| ऋण का प्रकार / पैमाना | अधिकतम सीमा / मानक | बैंक द्वारा जांचे जाने वाले प्रमुख बिंदु |
|---|---|---|
| अधिकतम कुल क्रेडिट लिमिट | ₹5,00,000 तक | कुल कृषि भूमि, फसल की प्रकृति, कार्यशील पूंजी की जरूरत |
| बिना गारंटी (Collateral-Free) ऋण | ₹2,00,000 (विशेष मामलों में ₹3 लाख) | बिना कोई अतिरिक्त संपत्ति बंधक रखे मिलने वाला आसान लोन |
| फसल लागत का आकलन (Scale of Finance) | प्रति एकड़ निर्धारित सरकारी दर | बीज, खाद, कीटनाशक और मजदूरी पर होने वाला वास्तविक खर्च |
| ऋण पात्रता (Credit Eligibility) | आवेदक की वित्तीय साख | पुराना रीपेमेंट रिकॉर्ड और बैंक के आंतरिक ऋण दिशानिर्देश |
‘आसान आवेदन प्रक्रिया और लिमिट के उपयोग का तरीका’
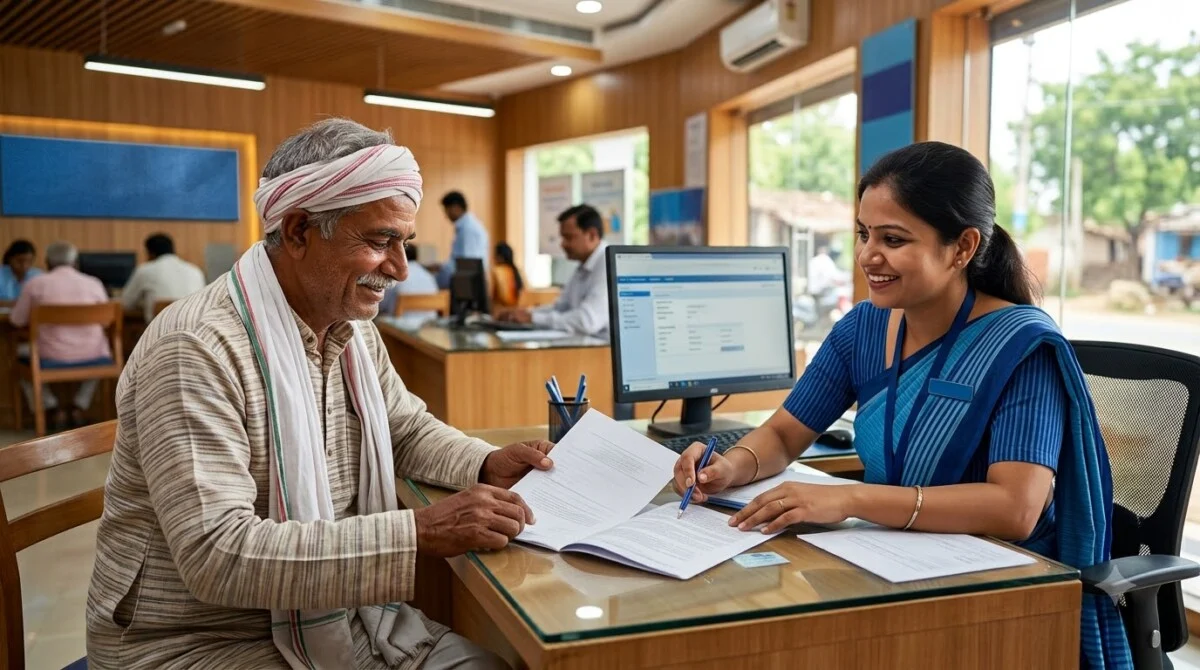
और बस यहीं से शुरू हुई असली कहानी: जब कोई किसान केसीसी के लिए बैंक शाखा में आवेदन करता है, तो बैंक अधिकारी उसकी जमीन के वैध राजस्व दस्तावेजों की जांच करते हैं। इसके बाद स्थानीय स्तर पर तय ‘स्केल ऑफ फाइनेंस’ के आधार पर किसान की सालाना खेती की लागत निकाली जाती है।
दिलचस्प बात यह है कि एक बार जब बैंक द्वारा केसीसी लिमिट स्वीकृत हो जाती है, तो किसान अपनी जरूरत के अनुसार जब चाहे उस स्वीकृत सीमा में से पैसे निकाल सकता है और फसल बिकने के बाद उस रकम को जमा कर सकता है। इससे किसान को केवल उसी राशि पर ब्याज देना पड़ता है जो उसने वास्तव में इस्तेमाल की है, न कि पूरी स्वीकृत लिमिट पर।
‘साहूकारी कर्ज से मुक्ति और ग्रामीण उत्पादकता पर इसका असर’
यदि ग्रामीण वित्तीय ढांचे के नजरिए से केसीसी का निष्पक्ष विश्लेषण किया जाए, तो यह योजना देश के छोटे किसानों को स्थानीय साहूकारों के भारी-भरकम और शोषणकारी ब्याज दरों से बचाने में सबसे प्रभावी ढाल साबित हुई है। समय पर सस्ती कार्यशील पूंजी मिलने से किसान अपनी फसलों में सही समय पर खाद, कीटनाशक और सिंचाई की व्यवस्था कर पाते हैं, जिससे प्रति एकड़ फसल की उत्पादकता में उल्लेखनीय सुधार होता है।
बैंकों द्वारा सीधे और पारदर्शी तरीके से ऋण जारी करने से किसान आर्थिक रूप से आत्मनिर्भर बनते हैं और फसल खराब होने की स्थिति में भी उनकी वित्तीय स्थिति पूरी तरह चरमराने से बच जाती है। सरकार द्वारा ब्याज सबवेंशन (छूट) देने के कारण समय पर कर्ज चुकाने वाले किसानों को यह ऋण बेहद मामूली ब्याज दर पर उपलब्ध हो जाता है।
‘क्या है पृष्ठभूमि’
भारतीय कृषि व्यवस्था को संस्थागत वित्त से जोड़ने के लिए भारतीय रिज़र्व बैंक और नाबार्ड के सहयोग से किसान क्रेडिट कार्ड योजना को तैयार किया गया था। इसका मूल मकसद किसानों को लंबी और जटिल कागजी औपचारिकताओं से मुक्त कर खेती के चालू खर्चों के लिए तत्काल नकदी मुहैया कराना है। वर्तमान में सरकार इस योजना को डिजिटल बनाकर देश के हर पात्र किसान तक पहुंचाने के लिए विशेष अभियान चला रही है।
‘मुख्य बातें (Key Points)’
- अधिकतम ₹5 लाख की सीमा: केसीसी के तहत एक किसान को अधिकतम ₹5 लाख तक की कुल क्रेडिट लिमिट मिल सकती है।
- बिना गारंटी ₹2 लाख: बिना किसी जमानत या गारंटी के ₹2 लाख तक (कुछ मामलों में ₹3 लाख तक) का कृषि ऋण प्राप्त किया जा सकता है।
- फसल और जमीन के आधार पर निर्णय: बैंक केवल जमीन देखकर नहीं, बल्कि फसल के प्रकार और अनुमानित खेती की लागत का आकलन करके वास्तविक लोन राशि तय करता है।
- जरूरत के अनुसार निकासी: स्वीकृत क्रेडिट लिमिट में से किसान अपनी सुविधानुसार राशि का उपयोग कर सकता है और केवल इस्तेमाल की गई रकम पर ही ब्याज लगता है।